訳あり物件の相続空き家対策は大丈夫?固定資産税を抑える実務ポイントを解説
親から相続した空き家や、いわゆる訳あり物件を前にして、固定資産税などの負担がどれくらい続くのか分からず、不安を抱えてはいないでしょうか。
とくに、使う予定がはっきりしない物件ほど、維持費や税金を払い続けるべきか、早めに手放すべきか判断が難しくなりがちです。
しかし、相続や空き家に関わる税金・費用の全体像と、固定資産税が高くなるケースを押さえておけば、損をせずに冷静な判断ができるようになります。
この記事では、相続した空き家や訳あり物件にかかる固定資産税の仕組みから、税負担を抑えるための具体的な考え方まで、できるだけ分かりやすく整理してお伝えします。
今まさに対応を迷っている方は、ぜひ最後まで読み進めてみてください。
相続した空き家・訳あり物件と固定資産税の基本
空き家や訳あり物件であっても、土地や建物を所有している限り、毎年固定資産税と都市計画税が課税されます。
これらは地方税であり、市区町村などが固定資産税評価額を基準に税額を計算します。
固定資産税は原則として評価額の1.4%、都市計画税は最大0.3%の範囲で条例により定められています。
評価額はおおむね3年ごとに見直されるため、税額も一定ではなく変動する可能性があります。
相続により空き家や訳あり物件を取得した場合、固定資産税などを実際に負担するのは、原則としてその不動産を相続した人です。
ただし、遺産分割がまとまらないあいだは、登記名義や固定資産税の納税通知書の宛名が被相続人のままになっていることもあります。
その場合でも、実際には相続人全員が負担者となるため、誰がどのような割合で支払うかを早めに話し合うことが重要です。
負担方法を口約束のままにすると、将来のトラブルにつながりやすいため注意が必要です。
固定資産税と都市計画税は、毎年1月1日時点の所有者に対して、その年度分が課税されます。
そのため、年度の途中で売却や新たな相続があっても、自治体からの納税通知書は1月1日時点の所有者に送付されます。
売買契約などでは、その年度分の税金を日割りで精算する取り決めを行うことが一般的です。
相続の場合も、1月1日時点の所有者や相続時期を踏まえ、相続人同士で負担方法を合意しておくことが円滑な管理につながります。
| 項目 | 基本的な内容 | 相続時の注意点 |
|---|---|---|
| 課税対象 | 土地と建物の所有 | 空き家や訳ありも課税 |
| 納税義務者 | 1月1日の所有者 | 相続人間で負担調整 |
| 税額の決まり方 | 評価額と税率による | 評価見直しで税額変動 |
相続空き家の固定資産税が高くなるパターンと注意点
相続した空き家であっても、住宅が建っている土地には「住宅用地の特例」が適用される場合があり、固定資産税・都市計画税が大きく軽減されます。
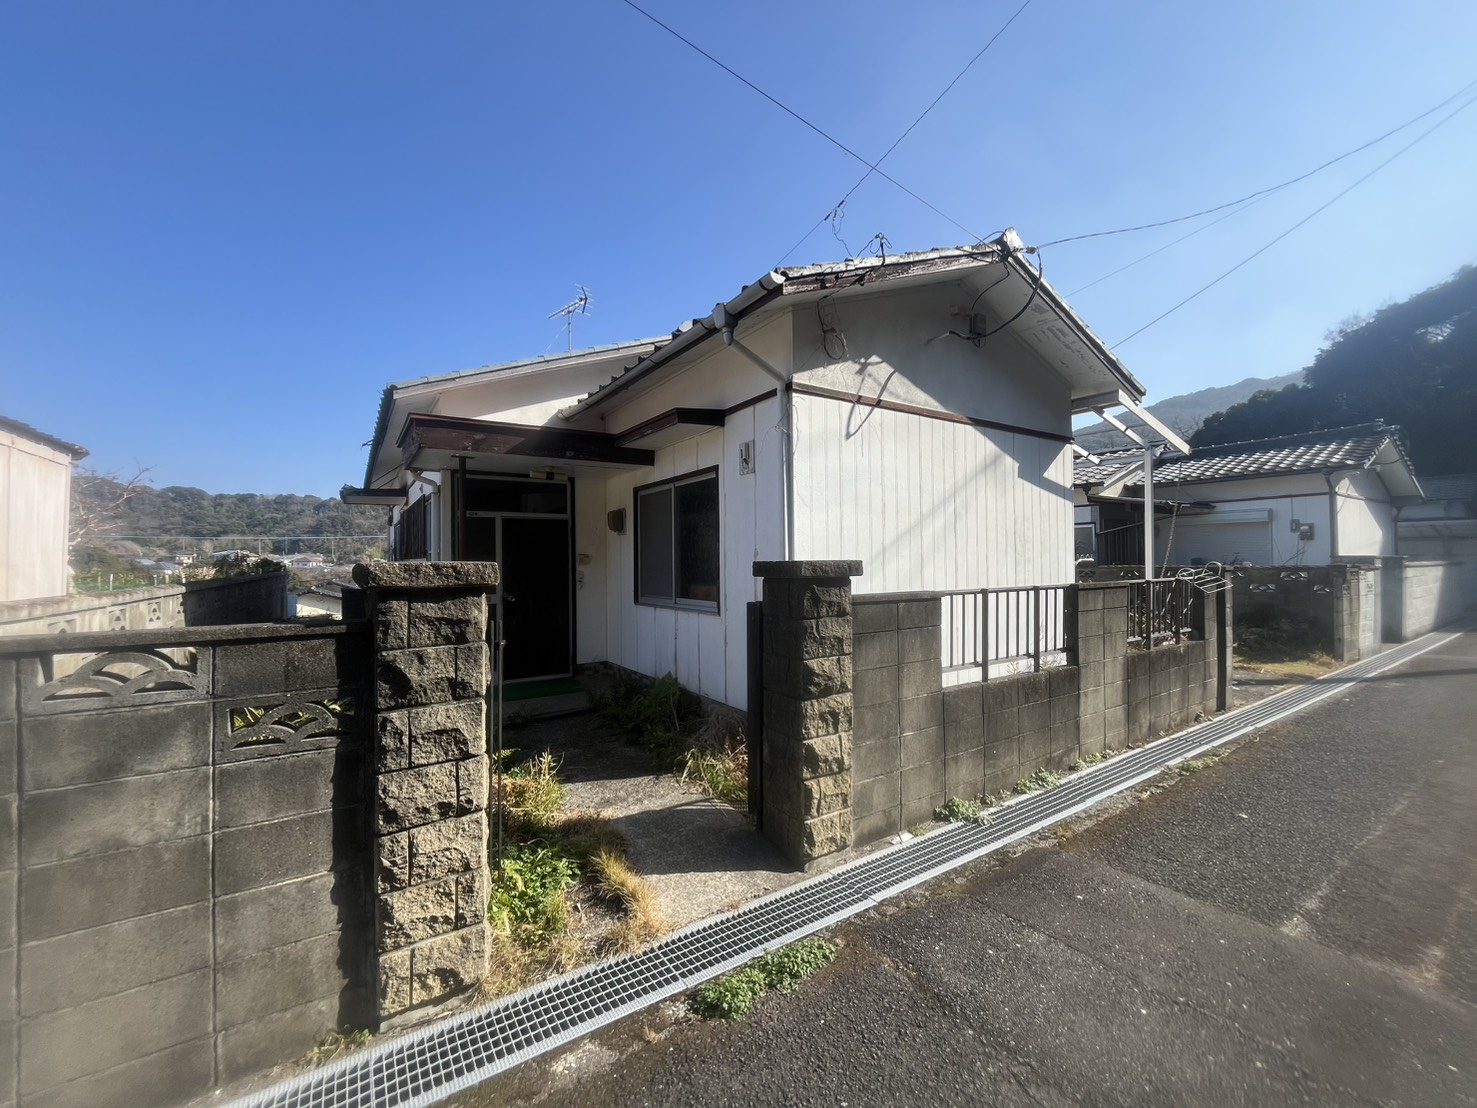
しかし、長期間居住の実態がなく、事実上の空き家として放置されると、自治体によっては住宅用地として扱われなくなるおそれがあります。
そうなると、固定資産税評価額に対する税率は変わらなくても、軽減措置が外れることで実際の税額が数倍に増えることがあります。
相続後の利用状況や管理状況によって、こうした特例の適用可否が左右される点に注意が必要です。
また、適切な管理が行われていない空き家は、自治体から「管理不全空き家」や「特定空家等」に該当すると判断される場合があります。
これらに指定されると、先ほどの住宅用地特例による軽減が外れる可能性が高く、土地にかかる固定資産税が増える要因となります。
さらに、倒壊や衛生面の危険があると判断されると、指導や勧告、命令などの行政手続が進み、最終的には行政代執行による解体と、その費用負担を求められる場合もあります。
税金面だけでなく、近隣トラブルや安全面の問題につながる前に、日常的な管理を行うことが大切です。
建物を解体して更地にした場合も、土地の固定資産税が上がるケースがあります。
これは、建物がなくなることで住宅用地特例が適用できなくなり、通常の土地として課税されるためで、結果として税額が増えることがあります。
一方で、地目や利用状況によっては、農地や雑種地など別の区分として評価額や税負担が変わることもあります。
解体を検討する際には、解体費用だけでなく、解体後の地目や利用計画と、それに伴う固定資産税の変化をあらかじめ確認しておくことが重要です。
| 状況 | 固定資産税への影響 | 主な注意点 |
|---|---|---|
| 居住実態のない空き家 | 住宅用地特例不適用のおそれ | 利用状況の確認・届出 |
| 管理不全空き家・特定空家等 | 税負担増加・行政指導リスク | 定期的な管理・改善対応 |
| 建物解体後の更地 | 住宅用地特例の喪失による増税 | 解体前後の税額見通しの把握 |
相続した空き家・訳あり物件に関わる税金と費用の全体像
相続した空き家や訳あり物件には、複数の税金が段階的に関わります。
取得時には相続税や不動産取得税、登録免許税が中心となり、これらは固定資産税とは課税の目的や計算方法が異なります。
相続税は被相続人の遺産全体に対して課される国税であり、不動産取得税は不動産を取得したこと自体に対して都道府県が課税します。
一方、固定資産税・都市計画税は毎年の固定資産評価額等を基準として市区町村が継続的に課税する点が大きな違いです。
所有を続ける間は、固定資産税・都市計画税だけでなく、火災保険料や地震保険料などの保険料も一定の負担になります。
人が住んでいない空き家であっても、風災や漏水、放火などのリスクに備えるため、保険加入を検討する方が多い状況です。
さらに、庭木の剪定、草刈り、清掃、簡易な修繕などの管理費、屋根や外壁、設備の本格的な修繕費も中長期的に見れば無視できません。
これらの継続コストを合計し、将来の活用方針と比較しながら、保有を続けるかどうかを検討することが重要です。
将来、相続した空き家や訳あり物件を売却する場合には、譲渡所得税や住民税などの税金が関係します。
譲渡所得は、原則として売却価格から取得費や譲渡費用を差し引いて計算され、所有期間によって税率も変わります。
一定の要件を満たす相続空き家については、譲渡所得から最大3,000万円を控除できる特別控除が設けられており、課税される所得を大きく抑えられる場合があります。
ただし、適用には期限や用途、耐震性、譲渡価格など細かな条件があるため、売却前に要件を丁寧に確認し、早めに手続きを進めることが大切です。
| 段階 | 主な税金・費用 | 押さえたいポイント |
|---|---|---|
| 相続時 | 相続税・不動産取得税・登録免許税 | 取得時課税と毎年課税の違い把握 |
| 所有中 | 固定資産税・都市計画税・保険料・管理費 | 年間の継続コストを見える化 |
| 譲渡時 | 譲渡所得税・相続空き家特別控除 | 特例要件と期限の事前確認 |
相続空き家・訳あり物件の固定資産税負担を抑えるための実務ポイント
相続登記が義務化された現在では、まず名義を整理しておくことが固定資産税対策の出発点になります。
相続登記は、不動産を相続で取得したことを知った日から3年以内に申請することが法律で義務付けられています。
期限までに登記を済ませておけば、納税通知書の宛先や自治体からの空き家に関する連絡が一人に集約され、誰が管理と税金の責任を負うのかが明確になります。
複数の相続人がいる場合も、代表者を決めておくことで、固定資産税の支払い忘れや管理方針を巡るトラブルを防ぎやすくなります。
次に、毎年の固定資産税額の前提となる固定資産税評価額や、住宅用地特例の適用状況をきちんと確認することが大切です。
評価額や特例の有無は、自治体から送付される固定資産税の納税通知書や課税明細書で確認でき、多くの自治体は窓口や電話での問い合わせにも応じています。
老朽化した空き家を除却した場合に、一定の要件のもとで更地となった土地の固定資産税増加分を数年間減免する制度を設けている自治体もあります。
評価の誤りが疑われる場合や、空き家の除却を検討している場合には、早めに自治体の税務担当課や空き家対策窓口へ相談し、減免制度や申請期限を確認することが重要です。
さらに、空き家や訳あり物件を長期間放置しないという方針を持つことが、結果的に固定資産税負担を抑える近道になります。
管理が不十分な空き家は「管理不全空家」や「特定空家」に該当すると判断され、指導や勧告を受けた場合には住宅用地特例が外れて固定資産税などが大幅に増える可能性があります。
現状のまま賃貸や家族利用に活用するのか、相続空き家の譲渡所得に対する特別控除なども視野に入れて売却するのか、あるいは解体して土地の利活用を進めるのかといった選択肢を、早い段階から検討することが大切です。
固定資産税や管理費用の累積額と、活用・売却・解体により期待できる効果を比較しながら、将来像を具体的に描いておくと、急な修繕や税負担増にも落ち着いて対応しやすくなります。
| 対策の方向性 | 主な内容 | 固定資産税への影響 |
|---|---|---|
| 名義整理の徹底 | 相続登記と代表者決定 | 納税責任の明確化 |
| 税額条件の確認 | 評価額と特例・減免確認 | 誤課税や負担増の防止 |
| 早期の利活用検討 | 活用・売却・解体の比較 | 将来の税負担とリスク軽減 |
まとめ
相続した空き家や訳あり物件は、活用していなくても毎年固定資産税などの負担が続きます。
放置すると住宅用地特例が外れる、管理不全空き家に指定されるなど、税金やリスクが一気に高まる可能性もあります。
一方で、相続時や売却時には各種特例を上手に使うことで、負担を抑えられるケースも少なくありません。
当社では、相続登記や名義整理の段階から、固定資産税の確認、活用・売却・解体の比較検討まで、状況に合わせて丁寧にサポートしています。
「税金や費用が不安」「何から手を付ければよいか分からない」という方は、ぜひ一度お気軽にご相談ください。